A forma como um desconto é lançado na folha de pagamento está no centro de uma proposta em análise na Câmara dos Deputados. O texto busca dar tratamento penal específico à inclusão fraudulenta de valores que reduzem o salário recebido pelo trabalhador.
A medida considera a autorização do empregado como um dos elementos para distinguir uma operação regular de um lançamento indevido. A discussão ocorre antes da etapa em que o valor líquido é efetivamente pago, concentrando a responsabilização na manipulação do processamento salarial.
O que a proposta pretende alcançar
De acordo com a matéria da Agência Câmara de Notícias, o projeto trata de situações em que descontos são inseridos na folha sem autorização do trabalhador. Nesses casos, o registro altera o valor que deveria ser recebido e pode fazer com que o pagamento chegue ao empregado já reduzido.
A proposta procura enquadrar essa conduta de maneira própria. Em vez de considerar apenas o resultado final — o recebimento de um salário menor —, o texto volta a atenção para a origem da redução e para o procedimento usado para registrar o desconto.
O foco, portanto, está na fraude praticada dentro do sistema de elaboração da folha. O lançamento pode aparecer no contracheque como se fosse uma obrigação regular, embora não tenha sido autorizado pelo trabalhador ou não corresponda a uma operação válida.
Autorização passa a ser referência para o desconto
A autorização do trabalhador ocupa posição central na proposta. O critério permite separar descontos aceitos daqueles criados ou incluídos de forma fraudulenta no processamento do pagamento.
Na prática, a análise do lançamento envolve verificar se havia consentimento para a dedução. Quando o valor não foi autorizado, a proposta busca estabelecer uma consequência penal específica para a conduta de inserir ou manter o desconto na folha.
O texto não trata de qualquer redução salarial como crime. A preocupação está na alteração fraudulenta dos registros que formam o pagamento e na criação de um desconto que interfere no valor devido ao empregado.
Fraude ocorre antes do pagamento
A folha de pagamento reúne informações usadas para calcular o valor a ser depositado ou entregue ao trabalhador. Entre esses dados estão os descontos que diminuem a remuneração bruta até a formação do valor líquido.
É nesse percurso que a proposta identifica a prática a ser alcançada. Um lançamento indevido pode ser incluído antes da conclusão do cálculo e produzir efeitos no contracheque e no pagamento final, ainda que o trabalhador só perceba o problema depois de receber menos do que esperava.
Ao destacar essa etapa, o projeto trata a fraude como uma interferência no processamento salarial. A medida não se limita à discussão sobre o valor que deixou de ser pago, mas considera a forma pela qual a redução foi produzida no registro da folha.
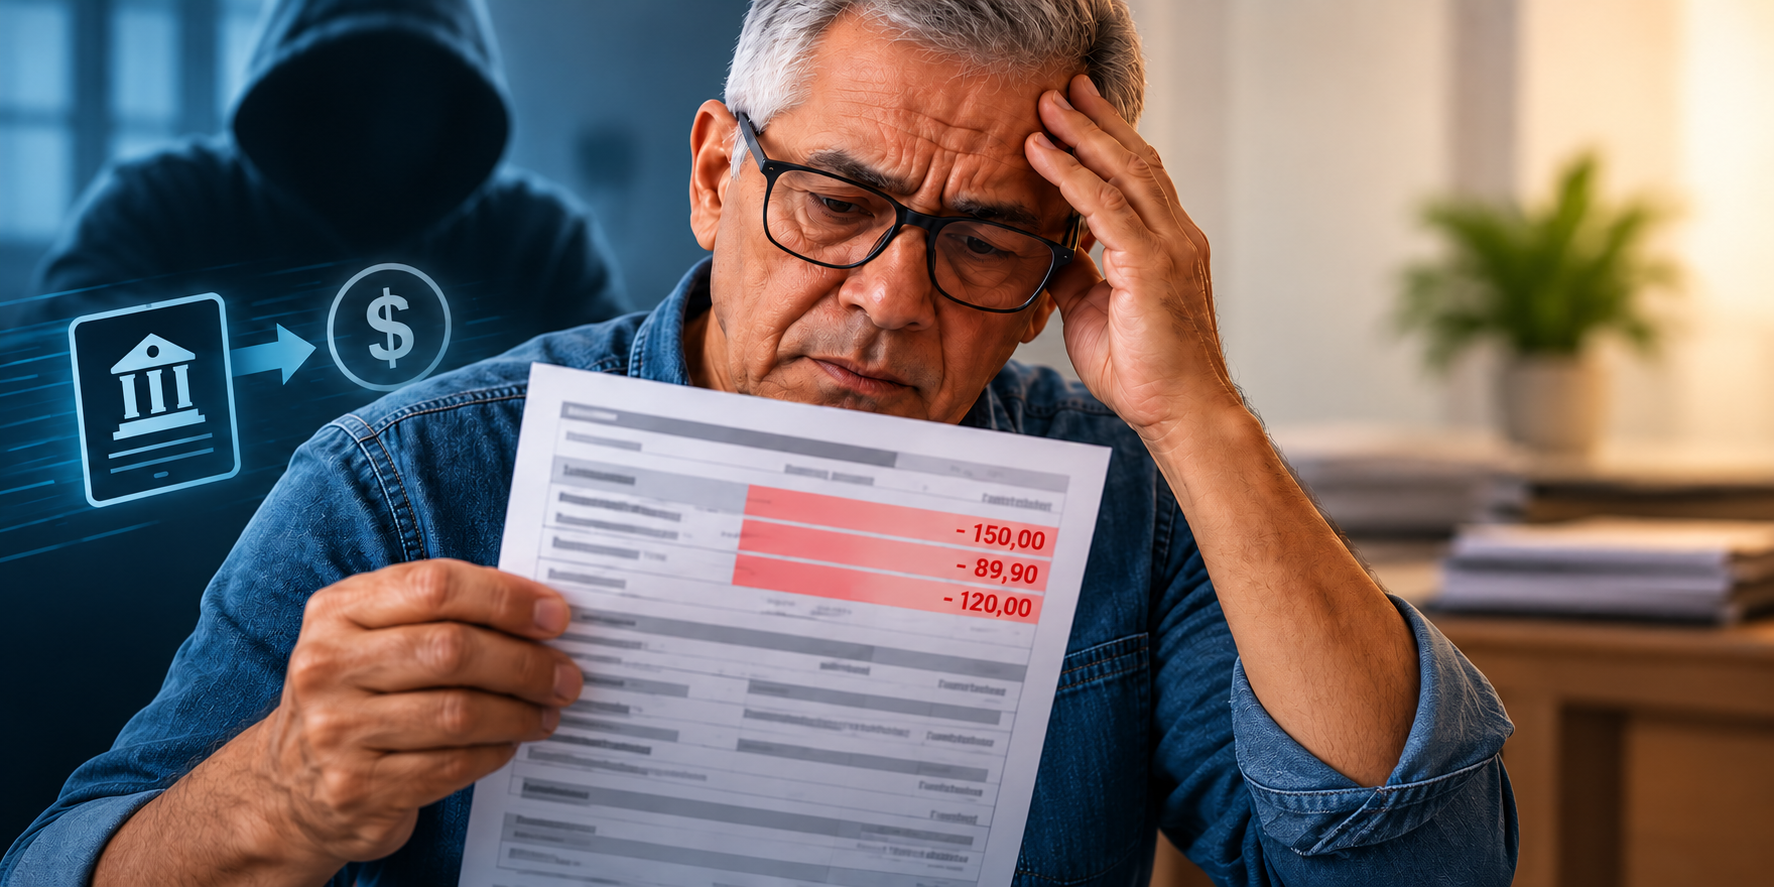
O contracheque, nesse contexto, passa a ser uma peça relevante para a verificação do desconto. É nele que o trabalhador pode identificar a rubrica lançada e comparar o valor abatido com a autorização concedida ou com a obrigação que teria dado origem à cobrança.
Diferença entre desconto regular e lançamento fraudulento
Descontos podem fazer parte do cálculo normal da remuneração quando têm fundamento e são realizados de acordo com as regras aplicáveis. A proposta se dirige à situação em que essa aparência de regularidade é usada para inserir uma redução não autorizada.
O ponto destacado pelo texto é a origem do desconto. Se o valor não foi autorizado ou se o registro foi criado artificialmente para diminuir o pagamento, a conduta passa a ser analisada sob a perspectiva da fraude na folha de pagamento.
Essa distinção também influencia a apuração dos fatos. A existência de uma linha no contracheque, por si só, não esclarece se o desconto é legítimo. É necessário verificar a autorização, a finalidade do lançamento e a correspondência entre o registro e a situação real do trabalhador.
Com a previsão específica, a proposta busca identificar no âmbito penal a manipulação dos dados que compõem o salário. A discussão legislativa passa, assim, pela definição da conduta e pela forma de responsabilização de quem participa do lançamento fraudulento.
Impacto para o valor recebido pelo trabalhador
O efeito mais imediato de um desconto irregular é a redução do valor líquido do salário. Como a alteração ocorre antes do pagamento, o trabalhador pode receber uma quantia inferior àquela que seria devida sem a dedução questionada.
A diferença pode ser percebida na comparação entre o contracheque, os registros de autorização e o valor efetivamente pago. A proposta considera justamente esse caminho para tratar a fraude como uma conduta que afeta a remuneração por meio da folha.
O texto em análise não desloca para o trabalhador a responsabilidade pelo processamento. A referência à autorização serve para verificar se houve consentimento para o desconto, enquanto a eventual fraude está relacionada à inclusão indevida da informação no sistema de pagamento.
Tramitação na Câmara
O projeto ainda está em análise na Câmara dos Deputados. A proposta poderá ser examinada nas etapas previstas para a tramitação legislativa, conforme as regras aplicáveis ao texto.
Enquanto não houver conclusão do processo legislativo e eventual aprovação nas instâncias competentes, a medida permanece como proposta. O tratamento penal previsto no projeto, portanto, ainda depende do andamento da matéria e das decisões que forem tomadas durante a tramitação.
A discussão concentra-se na possibilidade de criar uma referência específica para a fraude cometida no processamento da folha. O objetivo apresentado é diferenciar essa prática de outras situações e estabelecer uma resposta própria para o desconto criado ou inserido sem autorização.
Verificação do contracheque
Para o trabalhador, o contracheque é o documento que permite acompanhar como o salário foi calculado. A conferência deve considerar as rubricas, os valores descontados e a existência de autorização correspondente.
Quando houver divergência, a identificação do lançamento é o primeiro passo para esclarecer a origem da redução. A análise da folha pode indicar se o desconto está relacionado a uma operação conhecida ou se foi incluído sem consentimento.
A proposta discutida na Câmara parte desse tipo de situação para formular um enquadramento penal próprio. O texto coloca no centro a manipulação do registro salarial e a ausência de autorização para o desconto que reduz o pagamento.
O projeto, conforme informado pela Agência Câmara de Notícias, trata da fraude por desconto indevido em folha de pagamento e da proteção do valor devido ao trabalhador diante de lançamentos fraudulentos.