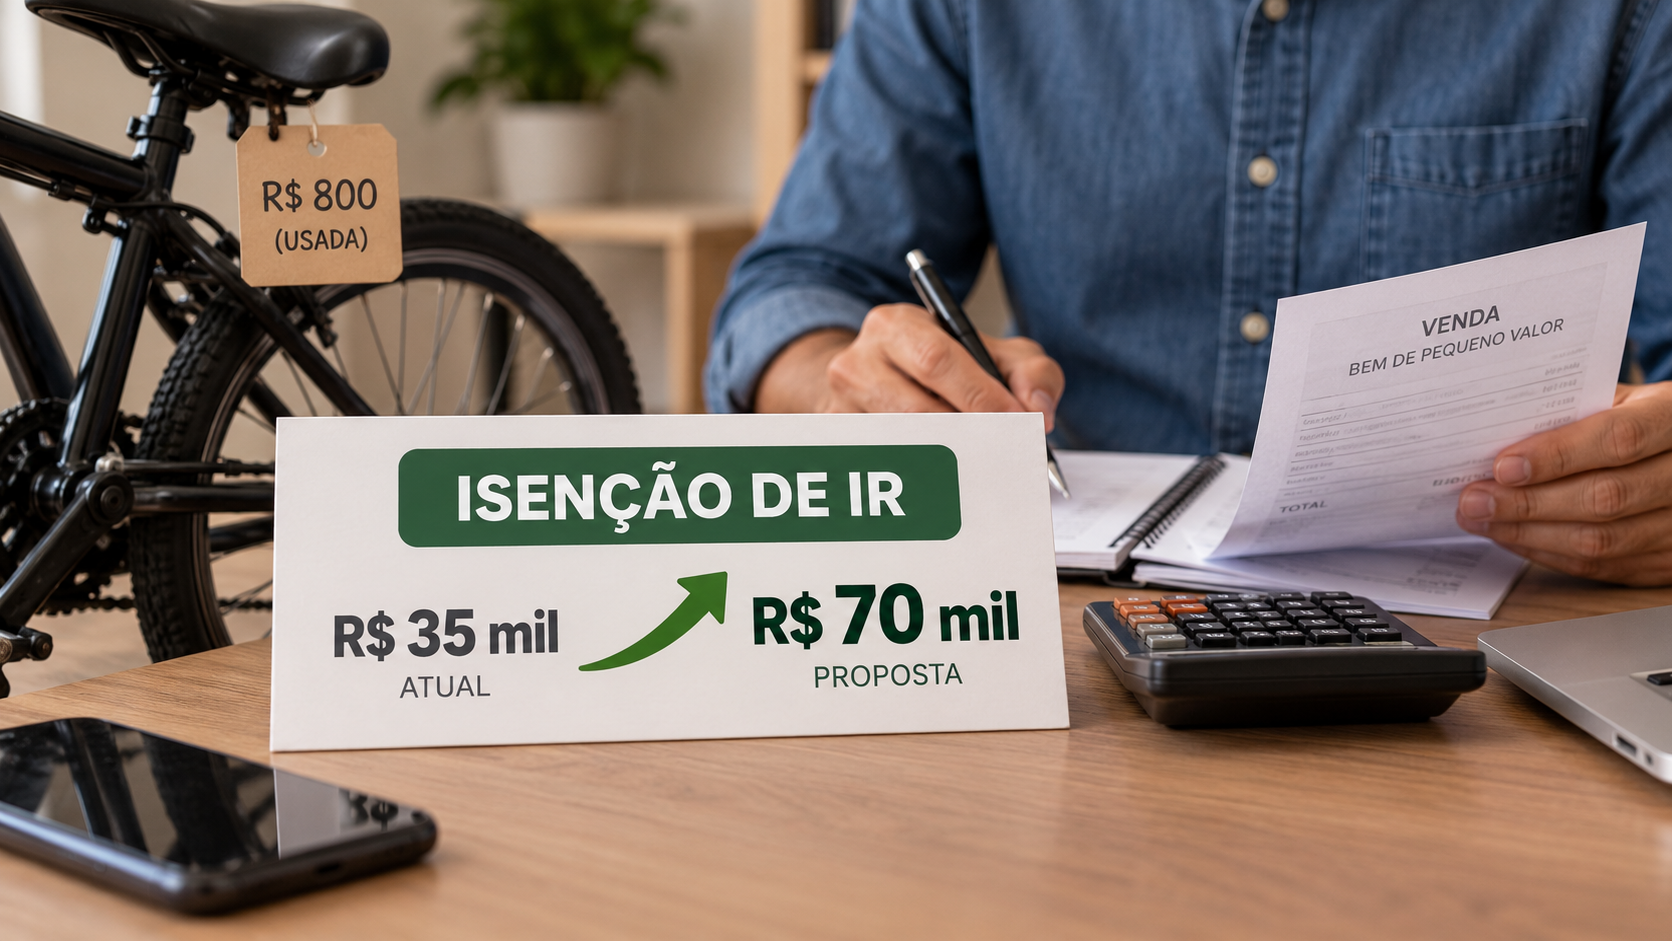
A Câmara dos Deputados analisa uma proposta que pode alterar o valor usado como referência para a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. O texto prevê que o limite mensal passe de R$ 35 mil para R$ 70 mil.
A mudança, porém, ainda não produz efeitos para os contribuintes. Enquanto o projeto não for aprovado e não entrar em vigor, permanece válida a regra atual, que considera o limite de R$ 35 mil para as operações abrangidas pela isenção.
O tema está relacionado à apuração do ganho de capital, que ocorre quando uma pessoa física vende um bem por valor superior ao custo informado. A proposta em análise na Câmara busca modificar o parâmetro de valor utilizado para definir quando determinadas vendas ficam fora da cobrança do imposto.
O que a proposta pretende alterar
O ponto central do projeto é a atualização do limite mensal aplicado às vendas de bens de pequeno valor. Pela regra atualmente considerada, operações que se enquadram no limite de até R$ 35 mil podem ficar dispensadas do Imposto de Renda, conforme as condições previstas na legislação.
O texto analisado pelos deputados propõe dobrar esse valor, levando-o a R$ 70 mil. Com isso, a faixa de operações alcançada pela dispensa poderia ser ampliada caso a medida avance e seja convertida em norma válida.
A proposta não representa uma alteração imediata no procedimento adotado pelos contribuintes. O limite maior só poderá ser utilizado se o projeto for aprovado segundo o processo legislativo e passar a produzir efeitos. Até lá, a referência permanece em R$ 35 mil.
Como funciona o limite atual
O limite é considerado mensalmente. Isso significa que o valor das vendas realizadas no período é o elemento usado para verificar o enquadramento na regra de pequeno valor. A análise não se resume ao preço de aquisição do bem ou ao eventual lucro obtido com a operação.
Quando a venda de um bem gera diferença positiva entre o valor recebido e o custo de aquisição, essa diferença pode caracterizar ganho de capital. A legislação do Imposto de Renda estabelece situações em que esse ganho deve ser informado e tributado, além de hipóteses específicas de isenção.
Para as vendas que se enquadram na regra de pequeno valor, o teto atualmente indicado é de R$ 35 mil. A proposta discutida na Câmara pretende substituir esse marco por R$ 70 mil, ampliando o valor máximo considerado para essa finalidade.
O limite não deve ser confundido com uma autorização geral para deixar de informar qualquer venda de patrimônio. O enquadramento depende das regras aplicáveis à operação e da forma como os dados devem ser apresentados na declaração do Imposto de Renda.
O que muda para o contribuinte se o texto avançar
Se a proposta for aprovada e entrar em vigor, contribuintes que realizarem vendas dentro da nova faixa poderão ter um tratamento diferente na apuração do ganho de capital. Operações de até R$ 70 mil por mês passariam a ser avaliadas segundo o novo parâmetro previsto no projeto.
Na prática, a alteração ampliaria o grupo de vendas de menor valor que pode ficar fora da cobrança do imposto, desde que atendidos os demais requisitos da legislação. A mudança alcançaria situações em que o valor da operação ultrapassa o limite atual de R$ 35 mil, mas permanece dentro do teto proposto de R$ 70 mil.
Essa possibilidade, no entanto, depende da aprovação definitiva da medida. O simples fato de o projeto estar em análise não altera a forma de cálculo nem autoriza o uso imediato do novo limite.
Até que haja mudança oficial, o contribuinte deve observar a regra vigente e considerar o teto de R$ 35 mil nas situações em que a legislação utiliza o critério de venda de bem de pequeno valor.
Diferença entre venda do bem e ganho de capital
A venda de um patrimônio e o ganho de capital são conceitos relacionados, mas não idênticos. A venda corresponde à operação de transferência do bem. Já o ganho de capital está ligado à diferença positiva entre o valor pelo qual o bem foi adquirido e o preço pelo qual foi vendido.
Se uma pessoa compra um bem por determinado valor e depois o vende por uma quantia superior, pode haver ganho a ser considerado para fins tributários. A existência de uma diferença positiva, contudo, não elimina a necessidade de verificar as hipóteses de isenção e os limites previstos na legislação.
É nesse ponto que o projeto interfere. O texto não cria uma regra geral para todas as vendas, mas propõe alterar o valor de referência de uma situação específica: as operações de pequeno valor realizadas dentro do limite mensal previsto.
Por isso, a eventual aprovação da proposta não significaria que qualquer venda de patrimônio até R$ 70 mil deixaria automaticamente de exigir atenção na declaração. O tratamento tributário depende do enquadramento da operação e das regras que estiverem vigentes quando a venda ocorrer.
Regra atual continua valendo durante a tramitação
A análise do projeto pela Câmara não suspende a legislação existente. A regra dos R$ 35 mil continua sendo o parâmetro aplicável enquanto a proposta não concluir sua tramitação e não houver mudança formal nas normas do Imposto de Renda.
Essa distinção é importante para evitar que o contribuinte antecipe uma alteração que ainda não foi aprovada. O valor de R$ 70 mil representa o limite previsto no texto em discussão, e não um teto já incorporado à rotina de declaração.
Também é necessário observar que a aprovação de um projeto pode envolver diferentes etapas antes de produzir efeitos. O andamento legislativo, a redação final e a vigência da norma precisam ser considerados para saber a partir de quando eventual mudança poderá ser aplicada.
Enquanto isso, a orientação prática é utilizar o limite atualmente previsto e manter os documentos que comprovem a aquisição e a venda dos bens. Esses registros ajudam a demonstrar os valores envolvidos na operação e podem ser necessários para o correto preenchimento das informações fiscais.
Por que o valor do limite é relevante
O limite mensal funciona como uma referência objetiva para separar determinadas vendas de pequeno valor das operações sujeitas à apuração do ganho de capital. Alterar esse valor pode modificar a quantidade de transações que passam a ser analisadas sob a hipótese de isenção.
Na proposta em exame, a diferença entre os dois patamares é de R$ 35 mil. O teto sugerido corresponde ao dobro do limite atual. Assim, operações que hoje superam o valor de R$ 35 mil poderiam ser alcançadas pela nova faixa caso o texto seja aprovado.
O efeito concreto dependeria da situação de cada contribuinte e das características do bem vendido. A mudança do limite, isoladamente, não substitui a necessidade de verificar os demais critérios fiscais relacionados à venda, ao custo de aquisição e à declaração.
O debate na Câmara, portanto, concentra-se na atualização do marco monetário usado para a regra de pequeno valor. A proposta não altera, neste momento, a legislação vigente nem modifica imediatamente as obrigações dos contribuintes.
Acompanhar a tramitação é essencial
Como o projeto ainda está em análise, o conteúdo pode ser examinado e eventualmente sofrer alterações durante o processo legislativo. O texto que venha a ser aprovado poderá definir a redação final da mudança e as condições para sua aplicação.
Até que isso ocorra, informações sobre a possibilidade de usar o limite de R$ 70 mil não devem ser tratadas como regra em vigor. Para a declaração e para a apuração de eventuais ganhos, continua valendo o conjunto de normas aplicável atualmente, incluindo o limite de R$ 35 mil nas operações enquadradas como vendas de bens de pequeno valor.
A proposta foi noticiada pela Agência Câmara de Notícias.