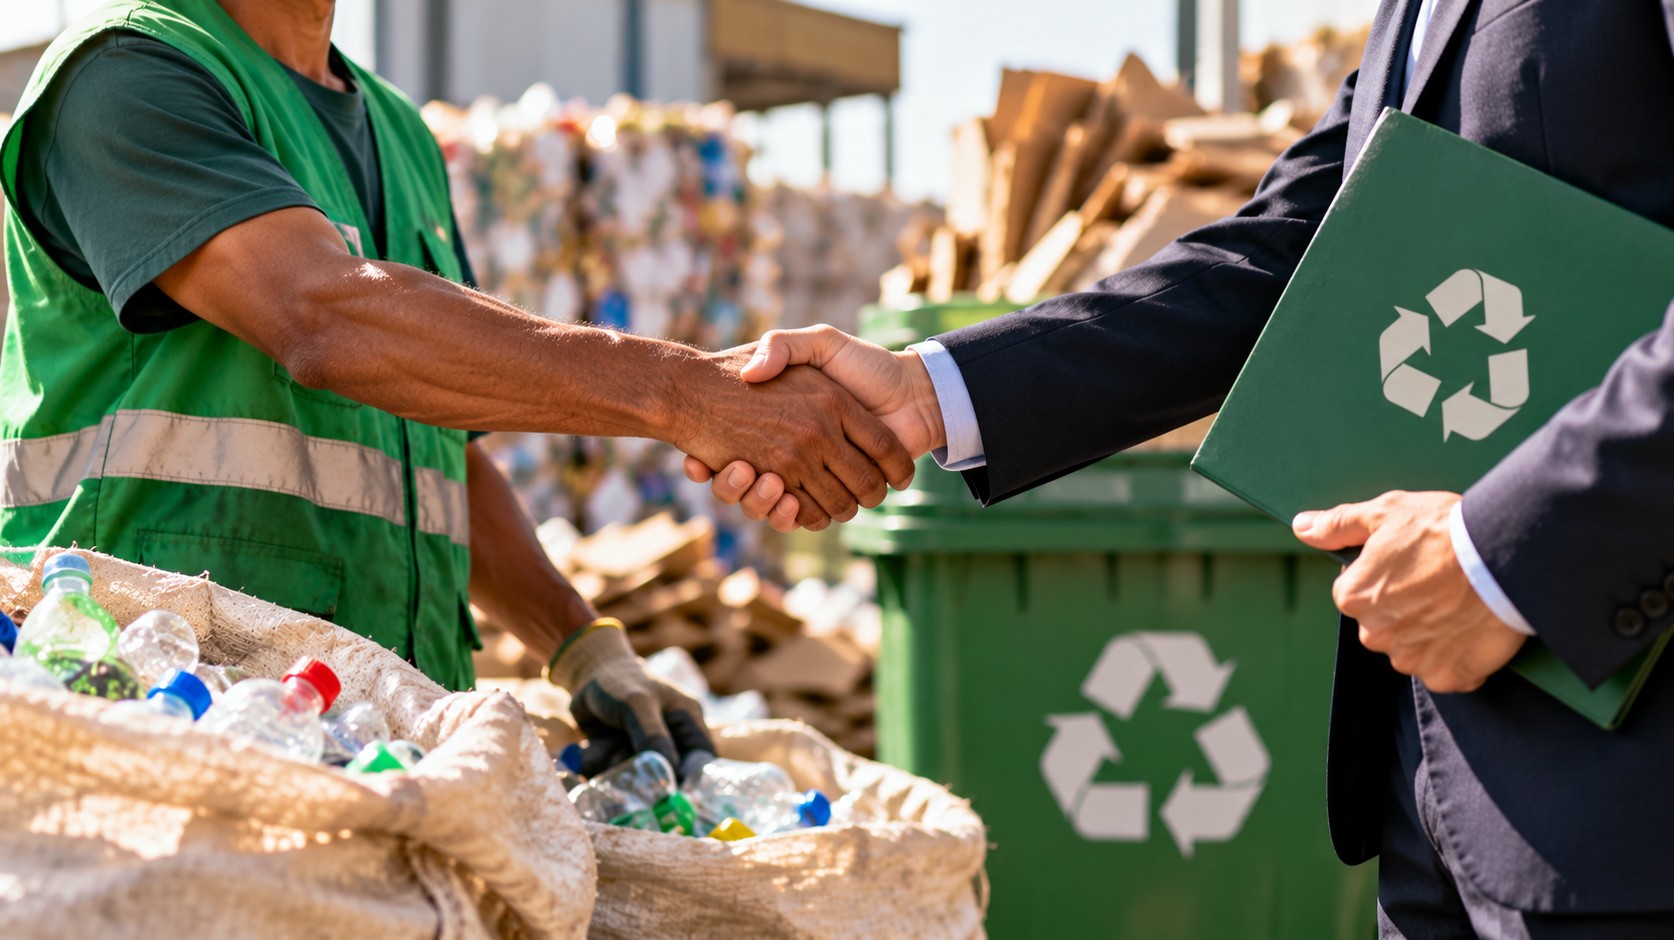
Um projeto em análise na Câmara dos Deputados cria um incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. A proposta leva para o campo tributário uma operação realizada na origem da cadeia de reciclagem, antes de o material chegar às etapas industriais.
O texto relaciona o benefício à aquisição de recicláveis feita pelas empresas. Com isso, a compra de materiais coletados por catadores passa a ser considerada no desenho de uma política de incentivo voltada ao setor.
Compra na origem entra no desenho do benefício
A medida tem como ponto central a relação comercial entre a empresa compradora e o catador responsável pela coleta dos materiais. O projeto estabelece que essa operação poderá ser associada ao incentivo fiscal previsto para as empresas.
Na prática, a proposta trata a etapa de fornecimento como parte da cadeia que pode ser reconhecida pela política tributária. O foco não está apenas no processamento ou na transformação dos resíduos, mas também no momento em que o material coletado chega ao comprador empresarial.
O projeto, portanto, aproxima duas dimensões da atividade de reciclagem: o trabalho de coleta realizado pelos catadores e a decisão de compra das empresas. A intenção descrita na proposta é criar uma conexão entre a aquisição dos recicláveis e a possibilidade de utilização do benefício tributário.
Catadores aparecem como origem dos materiais
Os catadores ocupam, no texto, a posição de fornecedores dos materiais recicláveis comprados pelas empresas. A proposta considera a origem dos produtos como elemento relevante para o enquadramento da operação no incentivo.
Essa definição desloca a atenção para uma etapa anterior à chegada dos resíduos à indústria ou a outros compradores. O material coletado pelos catadores passa a ser tratado como parte identificável da operação comercial que poderá gerar reconhecimento fiscal para a empresa.
O projeto não transforma o benefício em uma vantagem concedida diretamente aos catadores. O incentivo é voltado às empresas que realizarem as compras previstas na proposta. Os catadores permanecem na origem do fornecimento, enquanto a empresa aparece como destinatária da medida tributária.
A distinção é importante para compreender o funcionamento do texto: a coleta e a venda dos recicláveis formam a base da operação, mas o benefício é estruturado para alcançar o comprador empresarial.
Relação entre empresas e cadeia de reciclagem
Ao vincular a compra de materiais recicláveis a um incentivo fiscal, a proposta incorpora a relação entre empresas e catadores ao debate sobre a organização do mercado da reciclagem.
O projeto considera a aquisição dos materiais como uma etapa que pode ser reconhecida pela política tributária. A empresa que comprar de catadores poderá relacionar essa operação ao benefício previsto, conforme as regras estabelecidas no texto em tramitação.
Com essa abordagem, a proposta trata a decisão empresarial de compra como um ponto de conexão entre a coleta e o mercado formal. O material recolhido por catadores deixa de ser apresentado apenas como resultado de uma atividade de coleta e passa a integrar uma operação comercial considerada para fins de incentivo.
A iniciativa também coloca em evidência o percurso dos recicláveis antes do processamento. A compra feita pela empresa é apresentada como parte desse percurso, ao lado da coleta e do fornecimento dos materiais.
Proposta ainda está em tramitação
Como está em análise na Câmara dos Deputados, o projeto ainda depende do andamento legislativo para que seu conteúdo seja discutido e eventualmente transformado em norma. A previsão de incentivo, portanto, integra uma proposta em tramitação e não corresponde a um benefício já disponível para as empresas.
O texto deverá seguir as etapas previstas no processo legislativo, incluindo a análise pelas instâncias responsáveis na Câmara. O alcance efetivo da medida dependerá do conteúdo aprovado ao final da tramitação e das regras que venham a regulamentar sua aplicação.
Até que haja aprovação e entrada em vigor de uma eventual lei, empresas e catadores não podem considerar o incentivo como uma regra tributária vigente. A proposta apenas estabelece a possibilidade de reconhecimento fiscal para as compras descritas em seu texto.
O que o projeto pretende reconhecer
O eixo da proposta é o reconhecimento da compra de recicláveis feita diretamente de catadores. A operação é apresentada como uma atividade capaz de integrar o cálculo ou a utilização do benefício tributário destinado às empresas, de acordo com as condições do projeto.
O texto também evidencia a função dos catadores na primeira etapa de circulação dos materiais. Eles são responsáveis pela coleta e aparecem como a origem dos produtos adquiridos pelas empresas. A proposta utiliza essa relação para definir a operação que poderá ser considerada no incentivo.
Para as empresas, a medida está associada à compra dos materiais. Para os catadores, o projeto dá visibilidade à etapa de fornecimento dentro da cadeia. A conexão entre esses dois pontos constitui a base da iniciativa em análise.
O desenho proposto não se limita ao destino final do material reciclável. Ele considera a procedência dos resíduos e a forma como chegam ao comprador. Essa escolha coloca a transação comercial na origem entre os elementos centrais da política de incentivo prevista.
Debate sobre a formalização das compras
A proposta insere no debate legislativo a forma como empresas registram e reconhecem compras realizadas de catadores. Ao estabelecer uma relação entre a aquisição e o benefício fiscal, o projeto aproxima a atividade de coleta das exigências comerciais e tributárias enfrentadas pelas empresas.
A compra direta passa a ser o elemento usado para identificar a operação. O texto, assim, concentra-se no vínculo entre quem coleta os materiais e quem os adquire para integrá-los à cadeia empresarial.
O incentivo previsto é apresentado como mecanismo de reconhecimento para a empresa compradora. A proposta não altera, por si só, as demais etapas da reciclagem nem define que todos os materiais comercializados no setor estarão automaticamente sujeitos ao benefício. A possibilidade está vinculada às compras realizadas nas condições previstas pelo projeto.
Ainda será necessário observar o conteúdo final da proposição e as regras aplicáveis caso ela avance no Congresso. É a tramitação que definirá se o texto será aprovado e em quais termos a medida poderá ser implementada.
Medida mira a etapa anterior à indústria
Ao tratar da compra de recicláveis de catadores, o projeto concentra-se em uma fase anterior ao processamento industrial. O material chega à empresa depois de ter sido coletado, separado ou reunido pelos catadores, e essa origem é considerada para o incentivo proposto.
Esse recorte diferencia a iniciativa de medidas voltadas exclusivamente à transformação ou ao reaproveitamento dos resíduos. A proposta inclui a operação de compra como parte do percurso que poderá ser reconhecido pela tributação.
O benefício, contudo, não é apresentado como pagamento pelo trabalho dos catadores. Ele é direcionado à empresa que adquirir os materiais. A participação dos catadores é considerada na identificação da origem dos recicláveis e na caracterização da operação comercial.
Com isso, o projeto cria uma ligação normativa entre a coleta e a compra empresarial. A cadeia aparece no texto a partir do momento em que o material é obtido pelos catadores e posteriormente vendido à empresa.
Próximos passos dependem da análise parlamentar
A proposta seguirá em avaliação no Legislativo, onde poderá ser discutida conforme as regras de tramitação aplicáveis. O conteúdo poderá ser examinado pelas comissões e pelas demais instâncias responsáveis antes de uma eventual deliberação.
Enquanto o projeto não for aprovado e convertido em norma, o incentivo fiscal não poderá ser utilizado com base apenas na apresentação da proposta. A aplicação dependerá de uma decisão legislativa e da definição das condições para o benefício.
O texto em análise, no entanto, já delimita o ponto sobre o qual pretende atuar: as compras de materiais recicláveis feitas por empresas diretamente de catadores. É essa operação, situada entre a coleta e o mercado empresarial, que o projeto busca incluir no alcance de um incentivo tributário.
Fonte: Agência Câmara de Notícias.